
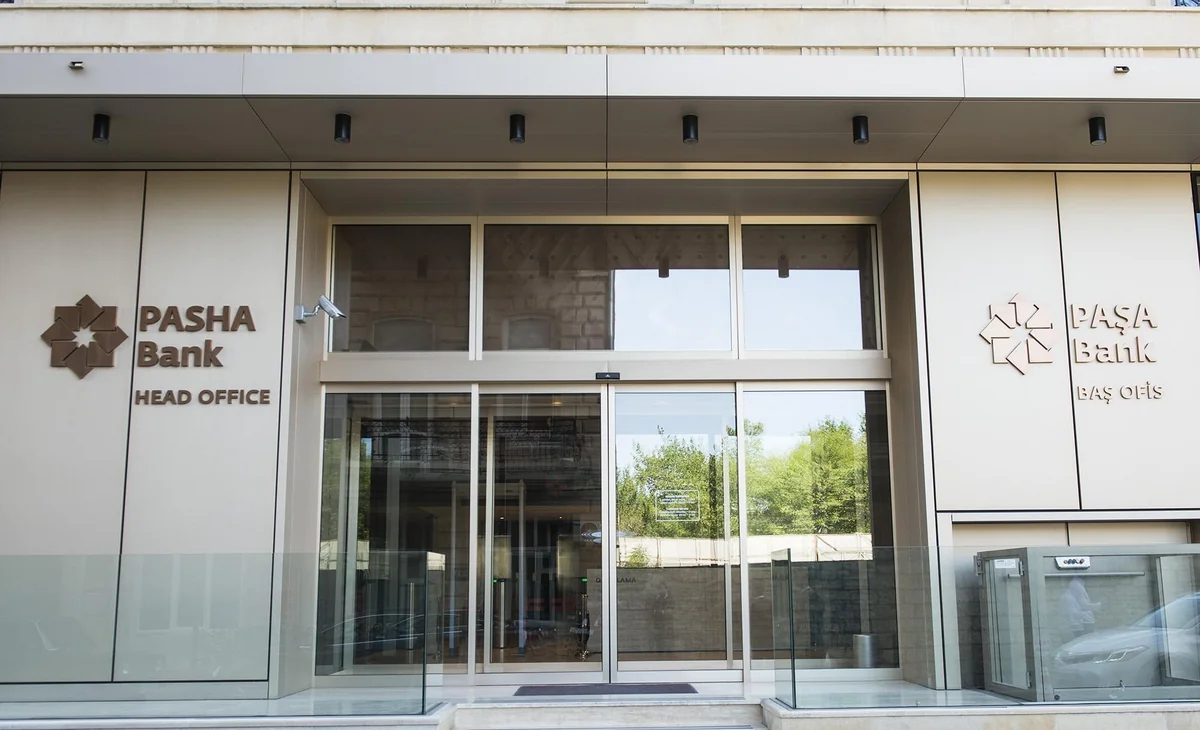
 PAŞA Bankın 2026-cı ilin ilk doqquz ayı üzrə maliyyə nəticələri bankın mənfəətlə işlədiyini, aktivlərinin həcminin artdığını və kapital adekvatlığı göstəricilərinin tənzimləyici tələblərdən yüksək olduğunu göstərir. Bununla yanaşı, kredit portfelinin strukturu, vaxtı keçmiş kreditlərin həcmi, depozitlərin müddət bölgüsü və əməliyyat xərclərinin tərkibi bankın risk profilinin daha ətraflı qiymətləndirilməsini zəruri edir.
Bankın açıqladığı hesabatlara əsasən, 30 sentyabr 2026-cı il tarixinə aktivlərin həcmi təxminən 9,99 milyard manat, müştərilərə verilmiş kreditlər 4 milyard manat, müştəri depozitləri isə 7,49 milyard manat təşkil edib. Yanvar-sentyabr dövründə bankın xalis mənfəəti 133,8 milyon manat olub.
Mənfəətlilik və xərclərin strukturu
PAŞA Bankın doqquz ay üzrə faiz gəlirləri 441,6 milyon manat, faiz xərcləri 173,2 milyon manat təşkil edib. Beləliklə, xalis faiz gəliri təxminən 266 milyon manata çatıb. Qeyri-faiz gəlirləri 176,2 milyon manat, qeyri-faiz xərcləri 250,3 milyon manat, əməliyyat mənfəəti isə 191,9 milyon manat olub. Ehtiyat ayırmaları və digər maddələr nəzərə alındıqdan sonra vergidən əvvəlki mənfəət 172,3 milyon manat, xalis mənfəət isə 133,8 milyon manat təşkil edib.
Bu göstəricilər bankın əsas əməliyyatlarından gəlir əldə etdiyini göstərir. Bununla belə, mənfəətin davamlılığını qiymətləndirərkən gəlirlərin hansı mənbələrdən formalaşmasına və xərclərin dinamikasına diqqət yetirilməlidir. Faiz gəlirlərinin artması müsbət amil olsa da, depozitlər üzrə maliyyələşmə xərclərinin yüksəlməsi gələcək dövrlərdə xalis faiz gəlirini azalda bilər.
Xüsusilə qeyri-faiz xərclərinin 250,3 milyon manata çatması diqqət çəkir. Bu xərclərin 150,3 milyon manatı “digər xərclər” maddəsində əks olunub. Həmin məbləğ qeyri-faiz xərclərinin təxminən 60%-ni təşkil edir.
Bu göstərici özlüyündə maliyyə probleminin mövcudluğunu sübut etmir. Lakin xərclərin tərkibi, onların birdəfəlik və ya davamlı xarakter daşıması barədə əlavə məlumat olmadan bankın əməliyyat səmərəliliyini tam qiymətləndirmək çətindir. Xərclərin artması gəlirlərin artımını üstələyərsə, bu, mənfəət marjasına təzyiq göstərə bilər.
Kredit portfeli və borcalanların ödəmə qabiliyyəti
Bankın kredit portfelində biznes kreditləri üstünlük təşkil edir. Sentyabrın sonuna biznes kreditlərinin həcmi 3,68 milyard manat, daşınmaz əmlak kreditləri 261,3 milyon manat, istehlak kreditləri isə 58,1 milyon manat olub. Beləliklə, biznes kreditlərinin ümumi portfeldə payı təxminən 92%-ə çatıb.
Bu struktur bankın korporativ müştərilərlə işinin əhəmiyyətini göstərir. Eyni zamanda, kredit portfelinin bu cür cəmləşməsi iqtisadi fəallığın zəifləməsi, ayrı-ayrı sahələrdə gəlirlərin azalması və iri müəssisələrin maliyyə vəziyyətinin pisləşməsi zamanı kredit risklərini artıra bilər. Borcalanların gəlirlərində azalma və təminatların dəyərində enmə baş verərsə, bank əlavə ehtiyatlar yaratmalı ola bilər.
Hesabatda cari kreditlərin həcmi təxminən 3,768 milyard manat, vaxtı keçmiş kreditlərin həcmi isə 233,9 milyon manat göstərilir. Vaxtı keçmiş kreditlərin brüt portfeldə payı təxminən 5,8%-dir. Bir ildən artıq gecikməsi olan kreditlər 39,6 milyon manat təşkil edir. Kredit zərərləri üçün yaradılmış ehtiyatların məbləği isə 118,2 milyon manatdır.
Vaxtı keçmiş kreditlərin həcmi kredit riskinin monitorinqində mühüm göstəricidir. Bununla belə, gecikmiş kreditlərin hamısını avtomatik olaraq ümidsiz borc kimi qiymətləndirmək olmaz. Riskin real səviyyəsini müəyyən etmək üçün gecikmələrin müddəti, kreditlərin təminatı, restrukturizasiya halları və ehtiyatların mümkün itkiləri qarşılamaq qabiliyyəti araşdırılmalıdır.
“PAŞA Sığorta”nın xərcləri yüksək templə artır, mənfəəti azalır – TƏHLİL
Depozitlər və likvidlik riski
PAŞA Bankın likvidlik göstəricilərində müsbət məqamlar mövcuddur. Ani likvidlik əmsalı 55,8% təşkil edib ki, bu da hesabatda göstərilən 30%-lik minimum həddən yüksəkdir. Bankın nağd pul vəsaitləri və ekvivalentləri 1,267 milyard manat, ticarət və investisiya qiymətli kağızları 2,894 milyard manat, maliyyə institutlarında yerləşdirilmiş depozitləri isə 1,388 milyard manat olub.
Lakin likvidlik riskini qiymətləndirərkən aktivlərin ümumi həcmi ilə yanaşı, onların nə qədər tez nağd pula çevrilə bilməsi və öhdəliklərin ödəniş müddətləri də nəzərə alınmalıdır.
Sentyabrın sonuna müştəri depozitlərinin 4,69 milyard manatı tələbli, 2,797 milyard manatı isə müddətli depozitlərdən ibarət olub. Tələbli depozitlərin ümumi depozitlərdə payı təxminən 62,6%-dir.
Tələbli depozitlərin yüksək payı müştərilərin vəsaitlərini qısa müddətdə geri çəkməsi ehtimalına görə diqqət tələb edir. Xüsusilə iri korporativ müştərilərin depozitləri əhəmiyyətli paya malikdirsə, bir neçə böyük müştərinin eyni vaxtda vəsaitlərini çıxarması bankın likvidlik mövqeyinə təsir göstərə bilər. Bununla belə, belə bir hadisənin baş verəcəyini demək üçün əsas yoxdur; risk depozitlərin konsentrasiyası və müştəri davranışından asılıdır.
Hesabatın müddətlər üzrə bölgüsündə dərhal ödənilməli öhdəliklər 4,764 milyard manat, müvafiq interval üzrə aktivlər isə 719,5 milyon manat göstərilib. Bu fərq qısamüddətli müddət uyğunsuzluğuna işarə edir. Digər zaman intervallarında aktiv və öhdəliklərin nisbəti fərqli olduğundan, likvidlik barədə yekun nəticə bütün müddət qrupları və ehtiyat maliyyələşmə imkanları birlikdə qiymətləndirilməklə çıxarılmalıdır.
Kapital Bankın kredit portfelinin sürətli genişlənməsi hansı riskləri yaradır? – TƏHLİL
Kapital adekvatlığı və iri borcalanlar üzrə risk
Bankın məcmu kapital adekvatlığı 22%, I dərəcəli kapital adekvatlığı 20,3%, leverec əmsalı isə 7,6% təşkil edib. Bu göstəricilər kapital ehtiyatının mövcudluğunu göstərir və gözlənilməz itkilərin qarşılanması baxımından əhəmiyyətlidir.
Bununla belə, kapital adekvatlığının yüksək olması kredit və likvidlik risklərinin olmadığı anlamına gəlmir. Kreditlər üzrə zərərlərin artması, maliyyələşmə xərclərinin yüksəlməsi və ya aktivlərin dəyərsizləşməsi mənfəətə və kapitalın həcminə təsir edə bilər.
Bir borcalan və ya əlaqəli borcalanlar qrupu üzrə kredit riskinin maksimum normativ həddi 25%, hesabatda göstərilən faktiki göstərici isə 20,1% olub. Bu göstərici normativ hədd daxilindədir, lakin iri borcalanlar üzrə konsentrasiya riskinin izlənilməsinin vacibliyini aradan qaldırmır.
Faiz riskləri və yekun qiymətləndirmə
Bankın faiz dərəcəsinə həssas aktivləri 6,82 milyard manat, faiz dərəcəsinə həssas öhdəlikləri isə 5,404 milyard manatdır. Hesabatda göstərilən ssenariyə əsasən, faiz dərəcələrinin 200 baza bəndi azalması xalis faiz gəlirinə 8,745 milyon manat mənfi təsir göstərə bilər. Eyni həcmdə artım isə əks istiqamətdə təsir yarada bilər.
Bu həssaslıq bankın gəlirlərinin bazar faizlərindəki dəyişikliklərdən asılı olduğunu göstərir. Faktiki təsir aktiv və öhdəliklərin hansı sürətlə yenidən qiymətləndirilməsindən, depozitlərin dəyərindən və bazar şəraitindən asılı olacaq.
Ümumilikdə, PAŞA Bankın 2026-cı ilin ilk doqquz ayı üzrə nəticələri mənfəətlilik, kapital adekvatlığı və ani likvidlik baxımından müsbət göstəricilərlə xarakterizə olunur. Bununla yanaşı, biznes kreditlərinin yüksək payı, vaxtı keçmiş kreditlərin həcmi, tələbli depozitlərin üstünlüyü, iri borcalanlar üzrə konsentrasiya və “digər xərclər” maddəsinin böyük olması əsas diqqət tələb edən istiqamətlərdir.